【20代高卒女性の貯金事情|結婚・出産前に備えたいリアルなお金計画】
高卒
最終更新日:2026年8月25日
本記事はアフィリエイトプログラムを利用しています

「同世代のみんなはどのくらい貯金できているの?」「結婚や出産にはお金がどのくらいかかるんだろう」そんな不安を抱えている20代高卒女性の方も多いのではないでしょうか。
収入が思うように上がらず、将来への備えが十分にできていないと感じている方もいるかもしれません。でも大丈夫です。高卒でも収入を上げて資産形成することは十分に可能なんです。
この記事を読めば、同世代の貯金事情を把握でき、将来のライフイベントに向けた具体的な資金計画を立てられるようになります。さらに、高卒でも収入を大幅にアップできる方法もご紹介しますので、ぜひ最後まで読んでくださいね。
| サービス | サービス内容 | 特徴 | 登録 |
|---|---|---|---|
 SHIFT TERAS |
スクール
転職支援
エージェント
無料講座
|
転職成功率98%!給付金活用で実質6.6万円・転職保証も! | 30秒で登録 |
|
|
スクール
転職支援
エージェント
無料講座
|
4,000名以上の就業実績!20時間以上の面談&ブラック排除で安心! | 30秒で登録 |
 ユニゾンキャリア |
スクール
転職支援
エージェント
無料講座
|
転職後定着率97%!IT/Web業界専門だから強い! | 30秒で登録 |
 キャリスタカレッジ |
スクール
転職支援
エージェント
無料講座
|
100%ホワイト企業紹介!無料学習+就職支援一体型! | 30秒で登録 |
|
|
スクール
転職支援
エージェント
無料講座
|
累計支援68,374名!高卒・フリーター・既卒OKの総合エージェント! | 30秒で登録 |
 techmeets |
スクール
転職支援
エージェント
無料講座
|
受講料最大80%OFF!スクール+転職一括サポートで人気! | 30秒で登録 |


この記事でわかること
20代高卒女性の平均貯金額
まずは、同世代がどのくらい貯金しているのかを具体的な数字で見ていきましょう。金融広報中央委員会の「家計の金融行動に関する世論調査」の最新データをもとに、20代女性の貯金事情を詳しく解説します。
独身・既婚別のデータ
20代女性の貯金額には、独身か既婚かで大きな違いが見られます。以下の表で詳しく見てみましょう。
| 項目 | 独身女性 | 既婚女性 |
|---|---|---|
| 平均貯金額 | 156万円 | 235万円 |
| 中央値 | 20万円 | 44万円 |
| 貯金なしの割合 | 43% | 23% |
出典:金融広報中央委員会「家計の金融行動に関する世論調査」
ここで注目したいのは、平均値と中央値の大きな差です。平均値は高額な貯金をしている一部の人によって引き上げられるため、実際の多くの人の状況を表すのは中央値の方なんです。
つまり、20代独身女性の半数以上が貯金20万円以下ということになります。「みんな100万円以上貯めているのかも」と思っていた方も多いかもしれませんが、実際はそうではないんですね。
さらに詳しく貯金額の分布を見てみると、以下のような状況になっています。
20代独身女性の貯金額分布
- 貯金なし:43%
- 1〜50万円:22%
- 51〜100万円:12%
- 101〜300万円:15%
- 301〜500万円:5%
- 500万円以上:3%
この分布を見ると、実に65%の20代独身女性が100万円未満の貯金額であることがわかります。もしあなたの貯金額が100万円に届いていなくても、決して珍しいことではありません。
高卒女性の場合、18歳から働き始めているため、同世代の大学生よりも早く収入を得ているはずなのに、なぜ貯金額に大きな差が生まれてしまうのでしょうか。その理由として、初任給の違いや昇給ペースの差が挙げられます。
厚生労働省の賃金構造基本統計調査によると、高卒女性の初任給は平均約16万円、大卒女性は約21万円となっており、スタート時点で月5万円の差があります。この差が積み重なることで、20代後半には大きな収入格差となって表れているのが現状です。
でも、ここで諦める必要はありません。高卒でも収入を上げる方法はたくさんあります。特に、ITスキルを身につけることで、学歴に関係なく高収入を目指すことができるんです。
20代独身女性の貯金中央値は20万円で、平均値ほど貯まっていない人が多いのが実態です。
結婚・出産費用はいくら必要?
将来的に結婚や出産を考えている方にとって、これらのライフイベントにかかる費用を知っておくことは重要です。漠然とした不安を抱えるよりも、具体的な金額を把握して計画的に準備していきましょう。
必要額の目安
結婚・出産にかかる費用は、地域や個人の価値観によって大きく異なりますが、一般的な目安をご紹介します。
| ライフイベント | 必要な費用 | 詳細 |
|---|---|---|
| 結婚式・披露宴 | 約350万円 | 全国平均(ゲスト70名程度) |
| 新婚旅行 | 約65万円 | 海外旅行の場合 |
| 新居準備 | 約80万円 | 家具・家電・敷金礼金含む |
| 妊娠・出産 | 約50万円 | 検診費用・出産費用(保険適用外分) |
| 育児用品 | 約30万円 | ベビーカー・チャイルドシート等 |
| 合計 | 約575万円 | 全てを実施した場合 |
このように、結婚から出産まで一通りのイベントを経験すると、500万円以上の費用がかかる可能性があります。
ただし、これらの費用は工夫次第で大幅に削減できます。例えば、以下のような方法があります。
結婚式費用の削減方法
- 少人数結婚式にする(30名程度で約150万円)
- フォトウェディングのみにする(約20万円)
- 平日や仏滅を選ぶ(約50万円削減)
新居準備費用の削減方法
- 実家から使える家具・家電を持参する
- 中古品やリサイクルショップを活用する
- 最低限必要なものから徐々に揃える
出産費用について 出産費用については、2023年4月から出産育児一時金が50万円に増額されており、実質的な自己負担を大幅に軽減できます。また、医療費控除の対象にもなるため、確定申告することでさらに負担を減らせます。
現実的な目標として、結婚・出産までに200万円を貯めることを目安にしてみてください。これだけあれば、工夫しながら素敵な結婚式を挙げ、安心して出産を迎えることができるでしょう。
結婚・出産の費用は工夫次第で圧縮できます。まずは200万円を目安に準備を始めましょう。
貯金ができない女性の共通点
「毎月お金を貯めたいと思っているのに、気がつくと使ってしまっている」そんな悩みを抱える女性は少なくありません。貯金ができない女性には、いくつかの共通した特徴があります。これらのパターンを知ることで、自分の改善ポイントが見えてくるはずです。
貯金ができない女性の支出には、以下のような傾向が見られます。
1. 家計簿をつけていない(把握不足型)
「なんとなく足りているから大丈夫」と思っていても、実際にどこにお金を使っているかわからない状態です。この場合、まずは1か月間だけでも家計簿をつけてみましょう。
改善アクション
- スマホアプリ「マネーフォワード」や「Zaim」を使用
- レシートを写真で撮るだけの簡単管理
- 週に1回、支出を振り返る時間を作る
2. 交際費が高い(社交型)
飲み会、ランチ、旅行など、人との付き合いを重視するあまり支出が膨らんでしまうパターンです。人間関係は大切ですが、メリハリをつけることが重要です。
改善アクション
- 月の交際費予算を決める(手取り収入の10%以内が目安)
- 高額な誘いは月1回までと決める
- 「お金を貯めている」ことを周囲に伝える
3. 美容・ファッション費が多い(自分磨き型)
服、化粧品、美容院、エステなど、自分への投資が多すぎるパターンです。自分磨きは大切ですが、予算内で効果的に行いましょう。
改善アクション
- 月の美容費予算を手取り収入の5%以内に設定
- セール時期を狙って買い物をする
- 「1つ買ったら1つ手放す」ルールを作る
4. 給料日後の散財(一気使い型)
給料日直後に「今月は余裕がある」と感じて大きな買い物をしてしまい、月末にお金が足りなくなるパターンです。
改善アクション
- 給料日に即座に貯金分を別口座に移す
- 月の予算を週割りして使い過ぎを防ぐ
- 欲しいものは3日考えてから購入する
5. 固定費の見直しをしていない(放置型)
スマホ代、保険料、サブスクリプションなど、毎月自動で引き落とされる費用を見直していないパターンです。これらの固定費削減は、一度見直すだけで継続的な効果が得られます。
| 費目 | 見直しポイント | 削減目安 |
|---|---|---|
| スマホ代 | 格安SIMへの変更 | 月3,000円 |
| 保険料 | 必要最低限の保障に絞る | 月2,000円 |
| サブスク | 使っていないサービスの解約 | 月1,500円 |
| 電気・ガス | 新電力・新ガス会社への変更 | 月1,000円 |
これらの見直しを行うだけで、月7,500円、年間9万円の節約が可能です。
重要なのは、これらの改善策を一度に全部やろうとしないことです。まずは一つずつ、無理のない範囲で取り組んでみてください。小さな変化でも積み重ねることで、確実に貯金体質に変わっていけるはずです。
固定費の見直しだけでも年間9万円の節約が可能です。改善策は一つずつ取り組みましょう。
少額でも貯まる仕組み作り
「毎月少しずつでも確実に貯金したい」そんな方におすすめなのが、自動で貯まる仕組みを作ることです。意志の力に頼るのではなく、システムの力で貯金を継続させる方法をご紹介します。
1. 給与天引き貯金(最強の仕組み)
給与天引きは、お金が手元に来る前に貯金できるため、最も確実な方法です。会社に財形貯蓄制度があれば積極的に活用しましょう。
給与天引き貯金の設定方法
- 勤務先の総務部に財形貯蓄について相談
- 月1万円から始める(手取りの10%が理想)
- ボーナス時は追加で5万円を設定
財形貯蓄がない会社の場合は、給料日に自動で別口座に振り替える「自動積立定期預金」を利用しましょう。
2. 先取り貯金の実践方法
給料が入ったら、支出に回す前に必ず貯金分を別口座に移す方法です。これにより、残ったお金で生活する習慣が身につきます。
| 手取り収入 | 推奨貯金額 | 貯金率 |
|---|---|---|
| 15万円 | 1.5万円 | 10% |
| 18万円 | 2.7万円 | 15% |
| 20万円 | 3万円 | 15% |
| 25万円 | 5万円 | 20% |
3. 500円玉貯金・つもり貯金
大きな金額の貯金が難しい場合は、小額から始める方法もあります。
500円玉貯金のコツ
- 買い物で500円玉のお釣りが出たら必ず貯金
- 月末に貯金箱の中身を銀行に預ける
- 年間で3〜5万円程度の貯金が可能
つもり貯金の例
- コンビニで買い物をやめた「つもり」で500円貯金
- 外食をやめて自炊した「つもり」で1,000円貯金
- タクシーをやめて電車にした「つもり」で800円貯金
4. 目的別貯金の活用
漠然と貯金するより、明確な目標があった方が継続しやすくなります。
目的別貯金口座の例
- 結婚資金:月2万円(目標100万円)
- 緊急時資金:月1万円(目標50万円)
- 自己投資資金:月5,000円(目標30万円)
- 旅行資金:月5,000円(目標年20万円)
5. アプリを活用した貯金管理
最近では、スマホアプリで簡単に貯金管理ができるようになりました。
おすすめアプリの特徴:
- 目標設定機能で達成度を可視化
- 複数の貯金目標を同時管理
- グラフで貯金の推移を確認
- 家族や友人と進捗をシェア
重要なポイントは、自分の生活スタイルに合った方法を選ぶことです。無理な目標設定は挫折の原因になるため、まずは手取り収入の5%から始めて、慣れてきたら徐々に増やしていくことをおすすめします。
給与天引きや先取り貯金など、意志に頼らない仕組みを作ることが継続のコツです。
100万円貯金を達成する現実的シミュレーション
「100万円なんて無理」と思う方もいるかもしれませんが、計画的に進めれば決して不可能な目標ではありません。具体的なシミュレーションを通して、あなたに合った貯金プランを見つけてみましょう。
まずは、現在の収入だけで100万円を貯める場合のシミュレーションから見てみます。
手取り18万円の場合の100万円達成プラン
| プラン | 月間貯金額 | 達成期間 | 生活への影響 |
|---|---|---|---|
| 無理なく | 2万円 | 4年2か月 | 家計見直し程度 |
| 標準的 | 3万円 | 2年9か月 | 節約意識が必要 |
| 頑張る | 5万円 | 1年8か月 | かなりの節約が必要 |
このように、現在の収入だけでも工夫次第で100万円は達成可能です。しかし、より早く、そして無理なく達成するためには、収入を増やすことも重要な選択肢です。
副業を活用した収入アップ事例
現在は働き方が多様化し、本業以外でも収入を得やすい環境が整っています。特に以下のような副業が注目されています。
在宅でできる副業(月収目安)
- Webライティング:2〜5万円
- データ入力:1〜3万円
- オンライン事務サポート:3〜8万円
- Webデザイン:5〜15万円
- プログラミング:10〜30万円
例えば、月3万円の副業収入があれば、以下のような計画が可能になります。
副業活用時の100万円達成プラン(手取り18万円+副業3万円)
| 項目 | 内容 |
|---|---|
| 本業手取り | 18万円 |
| 副業収入 | 3万円 |
| 収入合計 | 21万円 |
| 本業からの貯金 | 2万円(生活は従来通り) |
| 副業収入からの貯金 | 3万円(全額貯金) |
| 月間貯金合計 | 5万円 |
| 達成期間 | 1年8か月 |
この方法なら、普段の生活水準を下げることなく、効率的に100万円を達成できます。
ITスキルを活用した収入アップの可能性
特に注目したいのが、ITスキルを身につけることで得られる収入アップの効果です。
ITスキル習得による収入変化例
- 未経験:時給1,000円(月収16万円)
- 基礎スキル習得後:時給1,500円(月収24万円)
- 実務経験1年後:時給2,000円(月収32万円)
- エンジニアとして転職:月収35万円以上
高卒でも、ITスキルを身につけることで大幅な収入アップが期待できます。実際に、未経験からプログラミングを学んで年収を倍増させた女性も多くいらっしゃいます。
具体的な100万円達成ロードマップ
以下は、ITスキルを活用して100万円達成を目指す具体的なプランです。
6か月目標:ITスキル基礎習得
- HTML/CSS、JavaScript基礎を学習
- 簡単なWeb制作案件を受注(月1〜2万円)
12か月目標:実務経験を積む
- Web制作の継続案件を獲得(月3〜5万円)
- 本業でもITスキルを活用して評価アップ
18か月目標:100万円達成
- 副業収入月5万円以上を安定化
- 本業の昇給も加わり、月6万円以上の貯金を実現
24か月目標:転職でさらなる収入アップ
- ITエンジニアとして転職
- 年収300万円以上(手取り月25万円以上)を実現
このように、ITスキルを身につけることで、単なる貯金目標の達成だけでなく、その後の人生設計も大きく変わる可能性があります。
副業収入とITスキル習得を組み合わせれば、生活水準を下げずに100万円達成を早められます。
投資初心者向けの資産運用法
貯金だけでなく、お金に働いてもらう「投資」も視野に入れることで、より効率的に資産を増やすことができます。「投資は怖い」「損をしそう」と思う方も多いかもしれませんが、正しい知識を身につけて少額から始めれば、リスクを抑えながら資産形成ができます。
1. つみたてNISAから始めよう
投資初心者に最もおすすめなのが「つみたてNISA」です。年間40万円まで、最長20年間の運用益が非課税になる制度です。
つみたてNISAの特徴
- 月100円から投資可能
- 運用益が非課税(通常は約20%の税金)
- 金融庁が認めた投資信託のみが対象(安全性が高い)
- いつでも解約可能
2. 推奨する投資配分
初心者の方には、以下のような配分をおすすめします。
| 投資先 | 配分 | リスク | 期待リターン |
|---|---|---|---|
| 国内株式インデックス | 30% | 中 | 年3〜5% |
| 先進国株式インデックス | 50% | 中〜高 | 年4〜7% |
| 新興国株式インデックス | 10% | 高 | 年5〜10% |
| 国内債券 | 10% | 低 | 年1〜2% |
3. 具体的な投資プラン例
月収18万円の場合の投資プラン
- 生活費:13万円
- 貯金:2万円(普通預金)
- 投資:3万円(つみたてNISA)
投資先の内訳
- 国内株式:9,000円
- 先進国株式:15,000円
- 新興国株式:3,000円
- 国内債券:3,000円
4. 長期投資の威力
投資は長期間続けることで、複利効果により大きな成果を得られます。
月3万円を20年間投資した場合(年利5%想定)
- 投資元本:720万円
- 運用結果:約1,200万円
- 利益:約480万円
このように、毎月コツコツと投資を続けることで、将来的に大きな資産を築くことができます。
5. 投資を始める前の準備
投資を始める前に、以下の準備を整えておきましょう。
- 生活費6か月分の預金がある
- 投資に回す資金は余裕資金である
- 投資の基本知識を学んでいる
- 長期投資の覚悟ができている
- 証券会社の口座を開設している
6. おすすめの証券会社
つみたてNISAを始めるなら、以下のようなネット証券がおすすめです。
- 手数料が安い
- 投資信託の種類が豊富
- スマホアプリが使いやすい
- 最低投資額が低い(100円から)
投資は、正しい知識と適切なリスク管理があれば、資産形成の強い味方になります。まずは少額から始めて、投資に慣れていくことが大切です。
つみたてNISAなら月100円から非課税で投資できます。まずは少額から慣れていきましょう。
将来の安心につながる貯金習慣
貯金は一時的な目標達成だけでなく、人生を通じて安心して暮らすための基盤となります。継続可能な貯金習慣を身につけることで、どんな状況でも自分らしく生きていける経済的基盤を作ることができます。
1. 貯金習慣を継続するための心構え
貯金を続けるためには、以下のような考え方が重要です。
- 完璧を求めすぎない
- 小さな成功を積み重ねる
- 挫折しても再スタートできる
- 他人と比較しすぎない
- 自分なりのペースを見つける
2. ライフステージ別の貯金戦略
人生の各段階で必要な資金や貯金の目的は変わります。長期的な視点で計画を立てることが大切です。
20代前半(18〜24歳)|目標:生活基盤の確立
- 緊急時資金:50万円
- 自己投資資金:年30万円
- 結婚資金の準備開始:月1万円
20代後半(25〜29歳)|目標:結婚・出産準備
- 結婚資金:200万円
- 出産・育児資金:100万円
- 住宅購入頭金:年50万円ペースで積立
3. 挫折しないための工夫
貯金を続けていると、どうしても使いたくなる時や、予想外の出費で計画が狂うことがあります。そんな時のための対処法をご紹介します。
- 「使ってしまった」時は自分を責めない
- 月単位ではなく年単位で考える
- 貯金の目的を定期的に思い出す
- 達成した時のご褒美を設定する
- 貯金仲間を作って励まし合う
4. 収入アップと貯金の好循環
貯金習慣が身につくと、お金に対する意識が変わり、自然と収入アップにも繋がります。
↓
②お金への意識向上
↓
③自己投資の増加
↓
④スキルアップ・収入増
↓
⑤貯金額の増加
↓
⑥さらなる自己投資
5. ITスキル習得による人生の変化
特に高卒女性の方にとって、ITスキルの習得は人生を大きく変える可能性を秘めています。
- 収入の大幅アップ(年収300万円→500万円も可能)
- 在宅ワークで育児との両立が可能
- フリーランスとして独立も選択肢に
- 学歴に関係なく実力で評価される
- 常に成長を実感できる仕事環境
実際に、プログラミングスキルを身につけて年収を2倍以上にした高卒女性の事例も数多くあります。ITスキルは一度身につければ一生使える技術であり、投資した時間と費用は必ず回収できる分野です。
その学習、手元のPCで足りますか?
貯金習慣が自己投資を生み、スキルアップがさらなる収入増につながる好循環の先に、ITスキル習得による年収アップ(例:300万円→500万円)が紹介されています。その第一歩となる学習には、まず手元のPCの状態を確認しておきたいところです。古いPCだと動作が重くて学習が止まることもあります。
とはいえ、貯金を優先したい20代のうちに10万円超の新品を買うのは重い出費です。中古パソコン専門店「PC WRAP(ピーシーラップ)」なら費用を抑えつつ、全品に無料の3年保証で学習期間中の故障にも対応してもらえます。
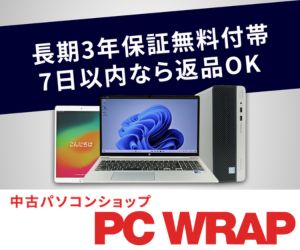
3年間長期保証付きの中古パソコン
6. 長期的な資産形成計画
最終的に目指したいのは、老後も安心して暮らせる資産の形成です。
30歳までの資産形成目標
- 預貯金:300万円
- 投資商品:200万円
- 自己投資(スキル・資格):100万円相当
- 合計:600万円相当の資産
この目標を達成するためには、月々の貯金額を6〜8万円程度にする必要があります。現在の収入では難しくても、ITスキルを身につけて収入をアップすれば十分達成可能な数字です。
貯金習慣は収入アップの好循環を生みます。ITスキル習得は特に効果の大きい自己投資先です。
よくある質問(Q&A)
最後に、20代高卒女性から寄せられるよくある質問にお答えします。
Q. 高卒でも本当にエンジニアになれるのでしょうか?
はい、十分可能です。IT業界は実力主義の傾向が強く、学歴よりも実際にできることが重視されます。実際に、高卒からエンジニアになって活躍している女性は数多くいらっしゃいます。重要なのは、基礎をしっかり学び、継続的にスキルアップしていく姿勢です。
Q. 数学が苦手でもプログラミングはできますか?
プログラミングに高度な数学は必要ありません。Web開発やアプリ開発では、四則演算程度の数学ができれば十分です。論理的に考える力の方が重要で、これは訓練によって身につけることができます。
Q. 育児と学習を両立できるか心配です
多くの受講生が育児と学習を両立されています。オンライン学習なので自分のペースで進められますし、託児サービスがある施設での学習会も定期的に開催しています。育児経験のあるメンターもいるので、具体的な両立方法についても相談できます。
Q. 在宅ワークは本当にできるのでしょうか?
IT業界では在宅ワークが一般的になっており、多くの企業がリモートワークを導入しています。特にWebエンジニアやWebデザイナーは在宅での仕事が多く、育児との両立を考えている女性にとって非常に魅力的な働き方ができます。
Q. 年齢的に遅すぎるということはありませんか?
IT業界では20代であれば全く遅くありません。むしろ、社会人経験がある分、ビジネスマナーやコミュニケーション能力があることは大きなアドバンテージになります。30代、40代から始める方もいらっしゃいます。
まとめ:今こそ行動を起こして理想の未来を手に入れよう
この記事では、20代高卒女性の貯金事情から、具体的な資産形成方法、そして収入アップの可能性まで詳しく解説してきました。
記事のポイントをおさらい
- 20代独身女性の貯金中央値は20万円で、多くの人が思っているより少ない
- 結婚・出産には200万円程度の準備があれば安心
- 貯金ができない理由は明確で、改善方法も存在する
- 月数万円の貯金でも、継続すれば大きな資産になる
- 投資を活用することで、より効率的な資産形成が可能
- ITスキルの習得により、収入を大幅にアップできる
最も重要なのは、「今の状況を変えたい」と思った時が行動のタイミングだということです。貯金額が少なくても、収入が低くても、学歴に自信がなくても、正しい方法で努力すれば必ず状況は改善できます。
特に、ITスキルを身につけることは、高卒女性にとって人生を大きく変える可能性を秘めています。学歴に関係なく実力で評価され、在宅ワークで育児との両立も可能で、継続的に収入アップを目指せる分野です。
「でも、本当に自分にできるかな?」そんな不安を感じている方も多いかもしれません。しかし、最初は誰もが初心者です。大切なのは完璧を目指すことではなく、小さな一歩を踏み出すことです。
一年後、三年後の自分がどうなっていたいかを想像してみてください。その理想の姿に向かって、今日から行動を始めてみませんか?
| サービス | サービス内容 | 特徴 | 登録 |
|---|---|---|---|
|
SHIFT TERAS
|
スクール
転職支援
エージェント
無料講座
|
転職成功率98%!給付金活用で実質6.6万円・転職保証も! | 30秒で登録 |
|
|
スクール
転職支援
エージェント
無料講座
|
4,000名以上の就業実績!20時間以上の面談&ブラック排除で安心! | 30秒で登録 |
|
ユニゾンキャリア
|
スクール
転職支援
エージェント
無料講座
|
転職後定着率97%!IT/Web業界専門だから強い! | 30秒で登録 |
|
キャリスタカレッジ
|
スクール
転職支援
エージェント
無料講座
|
100%ホワイト企業紹介!無料学習+就職支援一体型! | 30秒で登録 |
|
|
スクール
転職支援
エージェント
無料講座
|
累計支援68,374名!高卒・フリーター・既卒OKの総合エージェント! | 30秒で登録 |
|
techmeets
|
スクール
転職支援
エージェント
無料講座
|
受講料最大80%OFF!スクール+転職一括サポートで人気! | 30秒で登録 |
この記事の監修者福島美遥
- 国家資格キャリアコンサルタント(登録番号:21066023)
- メンタルヘルス・マネジメントⅡ種ラインケア
- AFPファイナンシャルプランナー
- 東京ITスクール 7つの習慣ファシリテーター
この記事の編集者リクトレ編集部
IT転職・就活に特化したメディア「リクトレ」の編集部。未経験からのキャリアチェンジに役立つ情報を発信しています。
PR
関連記事Connection
-
高卒

資格なし・高卒からの就職|未経験歓迎の仕事と注意点を解説
- 転職
- 20代
- 資格
- 未経験
-
高卒
高卒・資格なし男性|正社員を目指せる仕事と現実的なルートとは
- 20代
- 未経験
- 高卒男性
-
高卒
【高卒・資格なし男性向け】正社員への就職を成功させる方法
- キャリア
- 転職
- 未経験
- 高卒男性
-
高卒
【資格なし・高卒】正社員を目指すあなたへ|未経験から就職を成功させるためのコツを解説
- キャリア
- 転職
- 未経験
- 高卒男性
- 高卒女性
-
高卒
SES 新卒 やめとけの真実!高卒IT転職で年収アップ
- ITエンジニア
- 転職
- 未経験
- 年収UP
-
高卒
高卒 やめとけに負けない!IT業界で学歴を超える方法
- キャリア
- 転職
- 未経験
- 高卒男性
- 高卒女性
人気記事ランキングRanking
-
年収
【事務次官の年収完全ガイド】役割・報酬・キャリアパスまで解説
- キャリア
- 年収UP
- 事務職
-
年収を上げたい
年収600万独身の手取りと生活水準|スキル習得で理想のキャリアへ
- 勝ち組
- 転職
- 年収600万円
- 年収UP
-
年収
事務職の平均年収|転職で上げるには職種・業界選びが鍵!
- 転職
- 年収UP
- 事務職
-
年収
【警察事務の年収事情】公務員ならではの安定と昇給制度
- キャリア
- 転職
- 年収UP
- 事務職
-
年収
20代で年収600万円の男性割合は?現実とキャリア戦略
- キャリア
- 未経験
- 年収600万円
- 年収UP
-
年収を上げたい
年収600万の楽な仕事はある?未経験から目指す方法と成功のコツ
- ITエンジニア
- 転職
- 年収600万円